保险经纪业务 在综合金融生态中的独特价值与协同发展
在拥有财产险、寿险、健康险、资产管理、保险代理销售及保险经纪等多元业务的金融集团中,保险经纪业务扮演着独特而关键的角色。它不仅是集团收入的重要来源,更是连接客户需求与多元金融产品的核心枢纽,推动着整个生态从“产品销售”向“风险管理与财富规划”转型。
一、保险经纪的本质:客户的受托人
与保险代理销售代表保险公司利益不同,保险经纪基于《保险法》规定,代表投保人利益,为其寻找合适的保险产品。在集团内部,这一角色尤为重要:
- 立场独立:经纪人不绑定单一保险公司,可跨集团内外渠道筛选产品,避免“王婆卖瓜”式的销售误导。
- 需求导向:从客户的风险缺口出发,提供覆盖财产、健康、寿险及资产配置的综合方案。
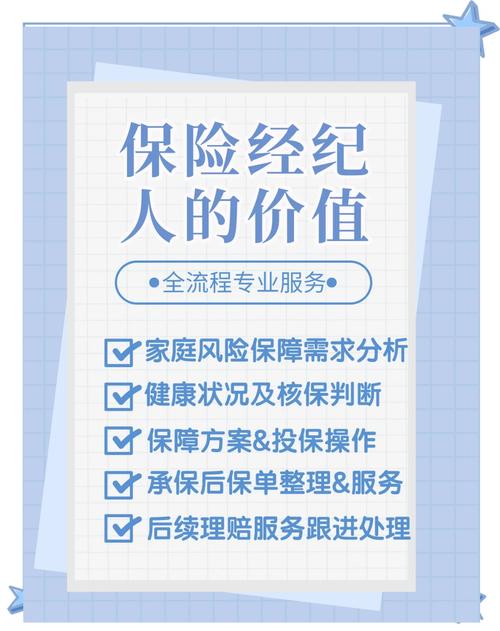
- 专业服务:包括风险查勘、条款对比、理赔协助及年度保单检视,形成全生命周期服务闭环。
这种受托人定位,使经纪业务成为集团赢得客户长期信任的基石。
二、与集团各业务的深度协同
拥有财产险、寿险、健康险和资产管理等业务,为保险经纪提供了丰富的“产品工具箱”,而经纪业务则成为激活这些资源的催化剂。
- 财产险与寿险:为一位企业主客户,经纪人可同时规划企业财产险、雇主责任险及关键人员寿险,并将保障与资产传承结合,无缝对接集团资产管理服务。
- 健康险与健康管理:经纪人可打通健康险产品与集团可能提供的医疗网络、健康管理服务,设计“保险+服务”计划,提升客户粘性。
- 资产管理联动:在为客户配置养老保险、年金产品后,经纪业务可引荐资产管理团队的投顾服务,实现从“风险保障”到“财富增值”的延伸。
- 代理销售渠道融合:集团自有代理人团队可通过经纪平台获取更多元的产品库,而经纪团队也可借助代理人网点触达更广客户,形成O2O协同。
这种协同效应带来的是客户体验一体化和集团收入多元化:客户不必多头对接,集团则通过交叉销售提升单个客户价值。
三、专业能力要求与挑战
经纪业务的独特地位,也对团队提出更高要求:
- 跨领域知识:需同时了解财产、人身、健康保险及基本投资理财,方能设计整全方案。
- 成熟的产品对比能力:在众多保险公司的条款、费率、服务中保持客观,避免利益冲突。
- 强大的理赔协助能力:理赔是客户最需要的时刻,经纪人应能协调保险公司、准备索赔材料,甚至在争议中维护客户权益。
挑战则在于:一是集团内部考核若过分强调交叉销售,可能损害经纪人独立性;二是需建立防火墙,避免经纪业务沦为集团内部产品的“强制导流渠道”。解决之道在于长效激励与品牌信誉至上。
四、发展趋势:数字化与综合风险管理
保险经纪将加速数字化转型:
- 使用大数据和人工智能进行风险画像和产品匹配,提高效率;
- 搭建线上经纪平台,让客户自助查询、对比和投保,同时保留复杂方案的顾问服务;
- 拓展至网络安全、董责险、ESG风险等新兴领域,与集团财产险和资管业务形成新增长点。
经纪业务将更深入参与企业客户的全面风险管理。例如,为一家制造企业,经纪团队可整合财产险、货运险、产品责任险、员工健康险与养老金计划,并统筹自留风险与保险安排,真正体现“保险+服务+资管”的综合优势。
###
保险经纪业务并非简单的销售渠道,而是集团综合金融生态中的“需求捕捉器”与“方案整合器”。它凭借受托人立场、专业顾问能力和跨产品协同,成为连接客户与多元金融服务的理想入口。只要坚持客户利益优先、强化专业能力并善用数字工具,经纪业务必将成为集团最有温度、最具黏性的价值板块,引领行业从销售驱动走向咨询驱动的崭新阶段。
如若转载,请注明出处:http://www.happytrip365.com/product/22.html
更新时间:2026-11-01 10:34:46