保险经纪人如何提供全方位服务?——从产品顾问到风险管理伙伴
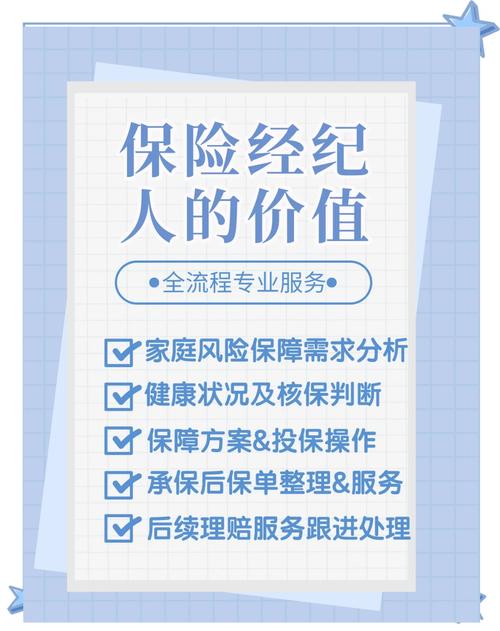
在保险市场日益成熟、客户需求日趋复杂的今天,保险经纪人不再仅仅是“卖保险的人”,而是逐步转型为客户身边的风险管理顾问。与单一保险公司的代理人不同,保险经纪人基于投保人的利益,能够在更广阔的产品空间中提供全方位、全流程、专业化的服务。保险经纪人究竟如何构建全方位服务体系?本文从五个核心维度展开分析。\n\n## 一、需求诊断:从“卖产品”转向“问需求”\n\n全方位服务的第一步,是精准识别客户风险。保险经纪人主要通过以下步骤完成需求诊断:\n\n- 家庭结构与生命周期分析:区分单身期、家庭成长期、子女教育期、退休养老期,不同阶段的保障重点截然不同。\n- 收入与负债评估:结合房贷、车贷、家庭支出等,量化身故、重疾、医疗、意外等风险的保障缺口。\n- 企业与个人风险梳理:针对企业主客户,兼顾企业财产、雇主责任、关键人风险与个人家庭的隔离规划。\n- 已有保单整理:制作“家庭保单汇总表”,厘清已购保障、缴费期限、受益人设置与重叠或缺口问题。\n\n这一阶段的核心是以客户为中心,而不是以产品为中心。只有先明确风险全貌,后续方案才有根基。\n\n## 二、方案设计:从单一产品到组合策略\n\n需求明确后,保险经纪人发挥的核心优势在于跨公司、跨产品线的方案组合能力:\n\n- 多公司比选:从多家保险公司中筛选寿险、重疾险、医疗险、意外险、年金险等产品,进行条款、费率、服务质量的横向对比。\n- 保障与储蓄分离设计:避免一张保单“大而全”却“样样松”,将保障归保障、理财归理财,提高资金效率和赔付杠杆。\n- 非保险工具联动:当风险无法完全通过保险覆盖时,经纪人还会建议客户结合信托、遗嘱、应急资金规划等非保险手段,形成完整风险屏障。\n- 企业风险协同:为企业家客户同步设计企业财产险、公众责任险、雇主责任险与团体健康险,实现企业—家庭双维度筹划。\n\n这种方案设计的本质,是把保险理赔作为可被充分嵌入风险管理的一环。\n\n## 三、投保与核保:做客户与保险公司之间的桥梁\n\n投保环节看似简单,其实是全方位服务差异化的关键体现:\n\n- 健康告知专业指导:协助客户客观、准确填写健康问卷,避免因漏告或误告导致未来拒赔。\n- 非标准体处理:对于有既往症、体检异常的客户,经纪人可以利用多家公司投保规则,尝试预核保、多投多核、智能核保等方式,争取最优承保条件。\n- 核保结果争取:出现加费、除外或延期结论时,经纪人代表客户与核保部门据理沟通,争取更有利的承保结果。“
}
如若转载,请注明出处:http://www.happytrip365.com/product/36.html
更新时间:2026-11-01 08:28:41