人身保险分部与保险经纪业务 产品体系与专业服务解析
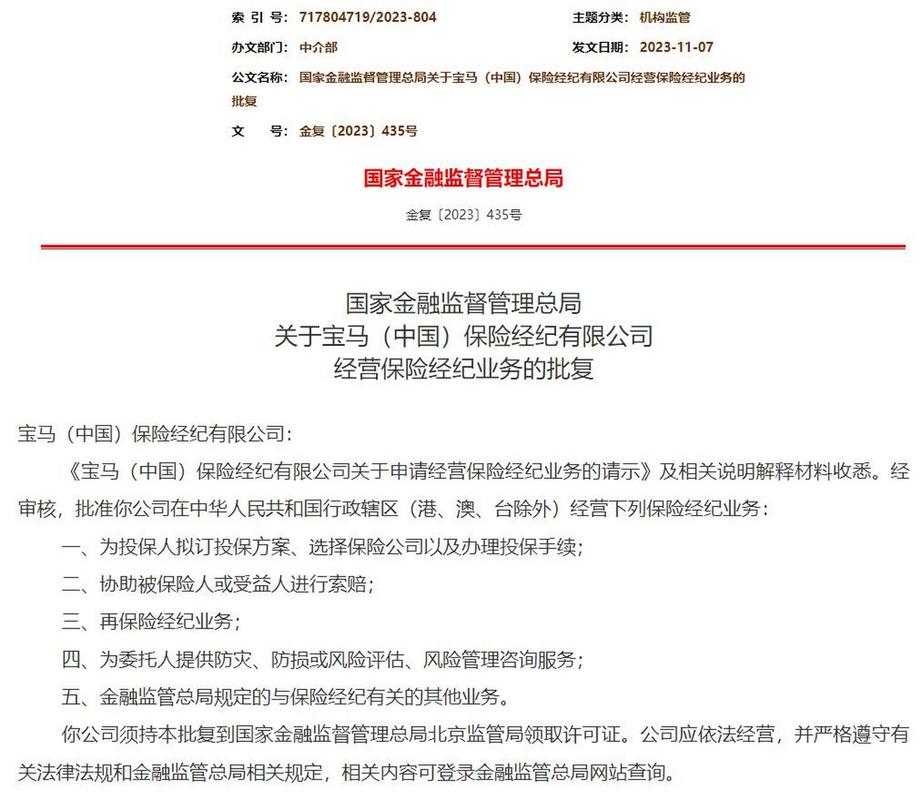
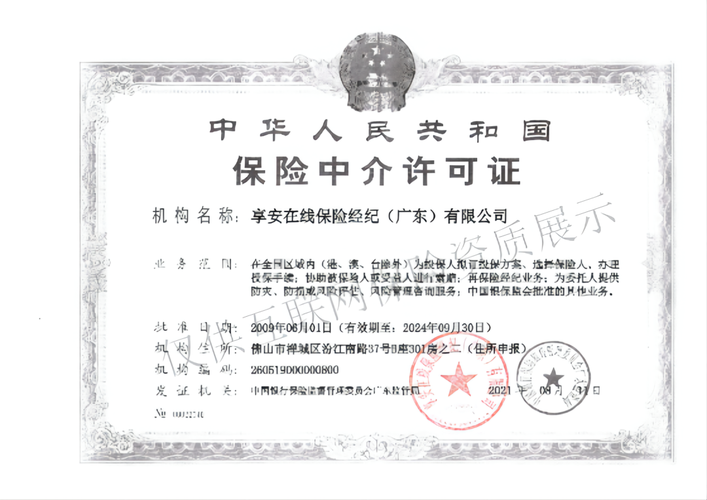
在现代保险市场中,人身保险分部与保险经纪业务扮演着互为补充、协同发展的关键角色。人身保险分部主要承担人身保险产品的开发与供给,涵盖寿险、意外险、健康险等多个类别;而保险经纪业务则立足客户立场,提供风险分析、方案设计与产品优选等专业服务。二者共同构建起覆盖个人与家庭全生命周期的风险保障体系。\n\n一、人身保险分部的核心产品体系\n\n人身保险分部以人的生命和身体为保险标的,主要提供三大类产品:\n\n1. 寿险\n寿险以被保险人的生存或死亡为给付条件,包括定期寿险、终身寿险、两全保险和年金保险等。定期寿险适合承担家庭经济责任的青壮年,以较低保费撬动高额身故保障;终身寿险兼具保障与财富传承功能;年金保险则用于养老规划,实现长寿风险的对冲。\n\n2. 意外险\n意外险针对外来的、突发的、非本意的、非疾病的意外事故导致的身故、伤残及医疗费用提供保障。其产品形态灵活,包括综合意外险、交通意外险、旅行意外险等,具有保费低、杠杆高的特点,是各类人群的基础保障配置。\n\n3. 健康险\n健康险以被保险人的身体健康为标的,主要涵盖疾病保险、医疗保险、失能收入损失保险和护理保险。其中,重大疾病保险用于补偿罹患约定重疾后的收入损失与康复费用;百万医疗险则报销住院及特殊门诊的高额医疗支出,与医保形成有效衔接。\n\n人身保险分部通过精算定价、产品设计和渠道管理,将上述产品推向市场,满足客户在身故保障、健康医疗、意外防范、养老储备等多维度的需求。\n\n二、保险经纪业务的定位与服务模式\n\n保险经纪业务是保险市场中的重要中介力量。与保险代理人代表保险公司利益不同,保险经纪人基于投保人利益,为其提供全流程的风险管理与保险安排服务。其主要服务内容包括:\n\n1. 风险需求分析\n经纪人通过深度沟通,识别客户家庭结构、收入状况、资产负债与风险偏好,量化保障缺口,形成定制化的风险管理建议。\n\n2. 产品比较与方案设计\n经纪人从多家保险公司筛选产品,横向对比保险责任、除外条款、费率、服务时效等,组合搭配出性价比最优的保障方案,避免单一公司产品的局限性。\n\n3. 协助投保与核保\n经纪人指导客户完成健康告知、投保单填写,并协助处理核保过程中的补充资料、体检安排等事宜,提高投保效率与承保成功率。\n\n4. 理赔协办与后续服务\n在发生保险事故时,经纪人协助客户整理理赔材料、跟进理赔进度,并在续期缴费、保单变更、年金领取等环节提供持续性服务。\n\n对于企业客户,保险经纪业务还可提供团体人身险、雇主责任险等一揽子解决方案,并能接受委托进行风险管理咨询。\n\n三、人身保险分部与保险经纪业务的协同价值\n\n人身保险分部专注于产品供给与风险管理能力建设,保险经纪业务专注于需求匹配与客户服务。二者并非竞争关系,而是保险产业链上的分工协作:\n\n- 对客户而言:通过经纪人可以更客观地了解市场产品,获得更贴合自身需求的保障组合,降低信息不对称带来的选择成本。\n- 对保险公司而言:经纪渠道有助于扩大销售覆盖面,特别是触达对专业建议有较高要求的客户群,同时降低自建销售队伍的成本。\n- 对市场而言:经纪业务推动产品创新与服务升级,促进保险公司优化条款与费率,提升行业整体效率。\n\n四、选择人身保险与经纪服务的建议\n\n消费者在规划人身保险时,可参考以下原则:\n\n1. 先保障后理财:优先配置意外险、医疗险、重疾险和定期寿险,再考虑年金、终身寿险等储蓄型产品。\n2. 先大人后小孩:家庭经济支柱的保障应优先安排,避免保障错配。\n3. 保额充足:重疾险保额建议覆盖3-5年收入,寿险保额应覆盖负债与家庭未来支出。\n4. 借助专业经纪服务:通过保险经纪人进行多家产品对比,并注意核实经纪人资质与执业登记信息。\n\n\n\n人身保险分部提供丰富的寿险、意外险、健康险等产品,是风险保障的供给端;保险经纪业务则以其专业、中立、全面的服务,成为连接客户与保险公司的桥梁。在保险市场日益成熟、客户需求日趋多元的背景下,二者协同发展将更好地守护个人与家庭的美好生活。
}
如若转载,请注明出处:http://www.happytrip365.com/product/37.html
更新时间:2026-11-01 16:28:56