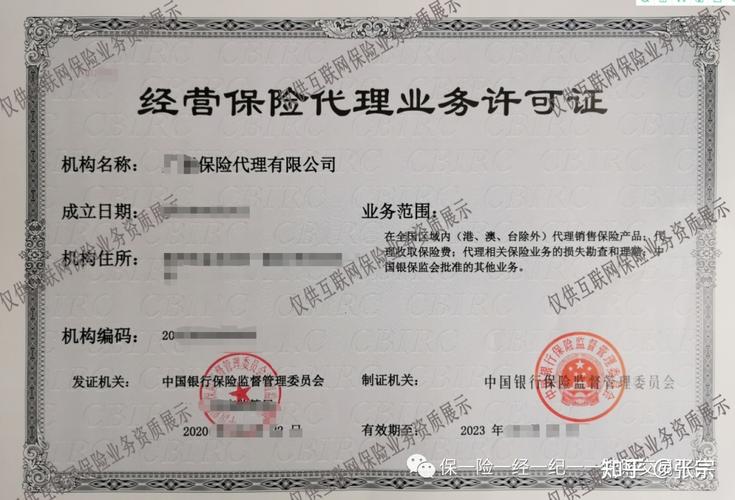
保险经纪业务详解 从定位、模式到职业发展全指南
一、什么是保险经纪?厘清角色定位\n\n保险经纪是连接投保人与保险公司之间的专业中介力量。根据《保险法》第118条,保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的机构。\n\n一句话区分三个核心角色:\n\n- 保险代理人:代表保险公司,把产品卖给客户;\n- 保险经纪人:代表客户,在市场上帮客户挑选合适的产品;\n- 保险公司:承担风险、设计产品、履行赔付责任。\n\n保险经纪人可以是机构,也可以是个人(保险经纪从业人员)。其核心价值在于:站在客户立场,从多家保险公司产品中筛选匹配方案,并协助投保、保全、理赔全流程服务。\n\n## 二、监管框架与准入门槛\n\n### 2.1 监管体系\n\n- 国家金融监督管理总局:负责保险经纪机构及其分支机构的设立审批、高管任职资格核准、日常监管;\n- 《保险法》 :规定保险经纪的法律地位、权利义务和法律责任;\n- 《保险经纪人监管规定》 :明确机构设立条件、经营规则、从业人员管理等细则;\n- 保险中介监管信息系统:执业登记、信息查询的统一平台。\n\n### 2.2 机构设立条件\n\n设立保险经纪公司须满足:注册资本最低限额(通常为1000万元实缴货币资本)、具备任职资格的高管人员、固定的经营场所、完善的组织机构和管理制度等。\n\n### 2.3 从业人员要求\n\n- 通过保险经纪从业人员资格考试;\n- 与保险经纪机构签订劳动合同或委托代理协议;\n- 在监管系统中完成执业登记;\n- 遵守职业道德规范,不得欺瞒客户、不得误导销售。\n\n## 三、主要经营模式与业务流程\n\n### 3.1 经纪公司的主流模式\n\n(1)团体经纪业务\n面向企业客户,提供员工福利计划、企业财产险、责任险等方案设计与谈判服务。典型如大型企业集团的整体保险安排。\n\n(2)个人/家庭经纪业务\n主要依托互联网平台或顾问团队,为个人客户提供健康险、寿险、意外险等产品的比较与推荐。近年来这一赛道增长迅速。\n\n(3)再保险经纪\n帮助保险公司安排再保险合约,属于专业门槛最高的细分领域,全球市场主要由少数几家巨头主导。\n\n(4)风险管理咨询\n超越传统保险中介,向客户提供全面的风险识别、评估和控制方案,部分经纪公司还延伸至安全管理、理赔管理等领域。\n\n### 3.2 典型业务流程\n\n1. 需求分析:了解客户的风险状况、保障缺口和预算;\n2. 方案设计:从合作保险公司中筛选产品,形成推荐方案;\n3. 投保协助:协助填写投保单、健康告知等材料;\n4. 核保跟踪:与保险公司沟通核保结论,争取最优承保条件;\n5. 保全服务:保单变更、续期管理、受益人调整等;\n6. 理赔协助:出险时帮助客户准备材料、与保险公司沟通,争取合理赔付。\n\n## 四、行业现状与发展趋势\n\n### 4.1 市场规模\n\n中国保险中介市场保费贡献占比长期在80%以上,其中经纪渠道占比虽然小于代理渠道,但增速较快,尤其在高端医疗险、企业团险和再保险领域具有显著优势。\n\n### 4.2 竞争格局\n\n- 头部经纪公司:如泛华、大童、明亚等,在个人寿险经纪领域形成品牌效应;\n- 外资经纪巨头:如韦莱韬悦、怡安、达信等,则在企业风险和再保险领域占据主导;\n- 互联网平台:以流量和技术优势入场,降低了经纪服务的获客门槛。\n\n### 4.3 数字化转型\n\n保单管理、智能核保、在线理赔等技术正在改变经纪业务的开展方式。经纪公司需要同时具备\
如若转载,请注明出处:http://www.happytrip365.com/product/39.html
更新时间:2026-11-01 04:12:57