保险经纪人风险管理与保险经纪业务探析
保险经纪人作为保险市场中的重要中介,扮演着连接投保人与保险公司的桥梁角色。保险经纪业务的核心在于为客户提供专业的风险管理与保险安排服务,而风险管理则是其业务开展的基础和保障。本文结合“学习情境五 保险经纪人风险管理——保险经纪业务”这一主题,探讨保险经纪业务中风险管理的内涵、流程及实践要点。
一、保险经纪业务概述
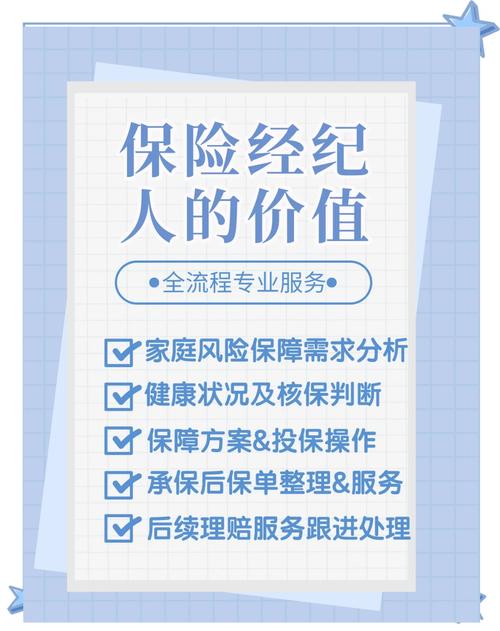
保险经纪业务是指保险经纪人基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的经营活动。其主要业务包括:协助客户识别和评估风险、设计保险方案、选择保险公司、办理投保手续、协助索赔等。与保险代理人代表保险公司不同,保险经纪人代表的是客户利益,因此其专业性和独立性要求更高。
二、保险经纪人面临的主要风险
保险经纪人在开展业务过程中面临多种风险,主要包括:
- 职业责任风险:因疏忽、错误或遗漏导致客户损失,可能面临法律诉讼和赔偿。
- 操作风险:业务流程中的失误、系统故障、文档管理不善等。
- 市场风险:保险公司拒保、费率波动、承保能力变化等。
- 信用风险:客户拖欠保费或保险公司违约。
- 法律合规风险:违反监管规定或未能履行法定义务。
- 声誉风险:服务质量问题或负面事件影响公司形象。
三、保险经纪人风险管理流程
有效的风险管理应遵循以下流程:
- 风险识别:通过客户访谈、问卷、现场查勘等方式,识别客户及自身面临的风险。
- 风险评估:分析风险发生的可能性和影响程度,确定风险等级。
- 风险应对:制定风险控制措施,如购买职业责任保险、完善内部流程、加强员工培训等。
- 风险监控:持续跟踪风险变化,及时调整应对策略。
- 风险沟通与记录:保持与客户、保险公司及内部团队的有效沟通,并完整记录风险管理过程。
四、保险经纪业务中的风险管理实践
- 客户风险管理:帮助客户识别潜在风险,设计全面的保险方案,并定期回顾和更新。
- 内部风险管理:建立严格的内部控制制度,包括双人复核、授权审批、档案管理等。
- 合规管理:密切关注监管政策,确保业务操作符合法律法规要求。
- 职业责任保险:购买职业责任保险,转移因专业失误导致的赔偿责任。
- 信息技术应用:利用保险经纪业务系统,提高效率,减少人为错误。
- 应急预案:制定突发事件应急预案,降低操作风险和声誉风险。
五、案例分析
某保险经纪公司在为一家制造企业安排财产保险时,因未充分评估企业周边环境风险,导致保险公司拒赔。此后,该公司加强了风险查勘和评估流程,并引入了风险评估软件,同时为员工提供专业培训,有效提升了风险管理水平。这一案例说明,保险经纪人必须将风险管理贯穿于业务始终。
六、结论
保险经纪业务的发展离不开有效的风险管理。保险经纪人只有不断提升风险管理能力,才能更好地维护客户利益,增强自身竞争力,实现可持续发展。随着保险市场的不断变化和监管要求的提高,保险经纪人应更加注重风险管理的系统化、专业化和科技化,以应对日益复杂的风险环境。
如若转载,请注明出处:http://www.happytrip365.com/product/25.html
更新时间:2026-11-01 17:13:33