新剧揭秘!保险经纪人的真实生活与业务图鉴
一部聚焦保险经纪行业的职场剧引发热议,让这个曾经稍显神秘的职业走到聚光灯下。剧中主角西装革履、出入高端场所,为客户量身定制保障方案,动辄签下百万大单。真实的保险经纪人生活究竟如何?他们的业务日常与我们想象中是否一致?今天就带你一起揭秘。
一、光鲜背后:比剧里更“卷”的日常
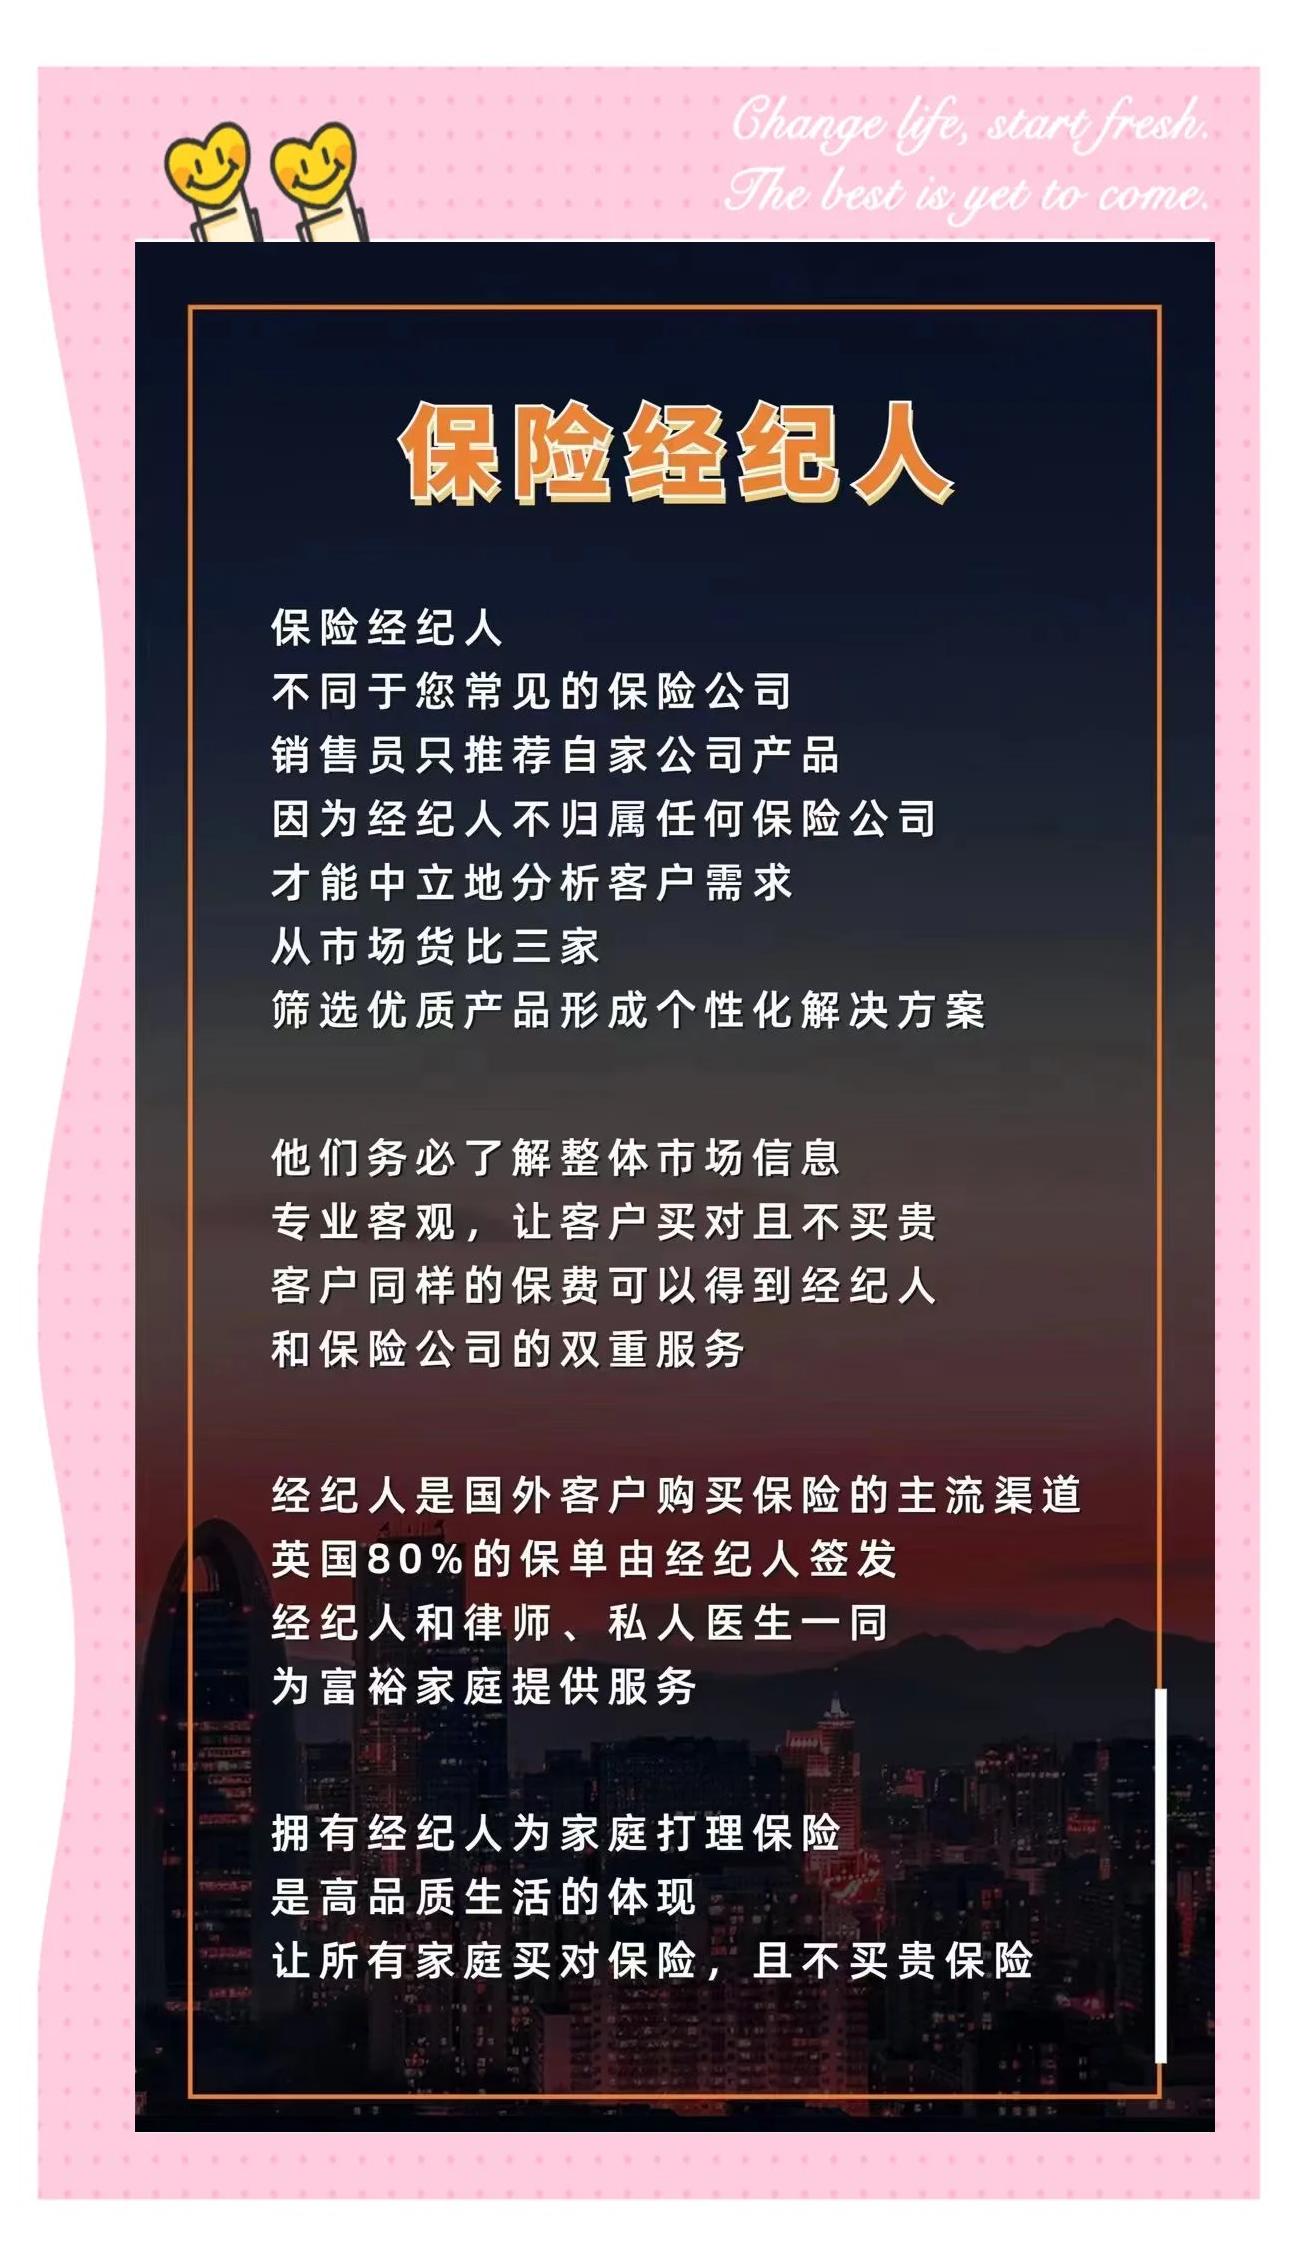
电视剧为了戏剧冲突,往往会简化工作流程,将重点放在谈判交锋与人生百态上。而现实中,保险经纪人的一天通常从早会开始。不等同于单一保险公司的代理人,经纪人不代表任何一家保险公司,而是基于投保人的利益,站在中立角度,从市场众多产品中挑选组合。 这意味着他们需要掌握的产品知识量极为庞杂。
上午往往是学习与复盘时间,各种产品条款、核保规则、医学知识、法律税务常识都要更新。下午则可能是客户约谈、方案设计,或是陪同客户去医院体检、调取病历。晚上和周末,当客户有空时,才是他们最忙碌的沟通黄金期。可以说,这是一个时间自由度看似很高,实则碎片化严重、要求高度自律的职业。
二、业务核心:从“卖产品”到“做咨询”
传统印象里,保险销售靠的是话术和人情。但在成熟的保险经纪模式下,业务链条其实非常专业:
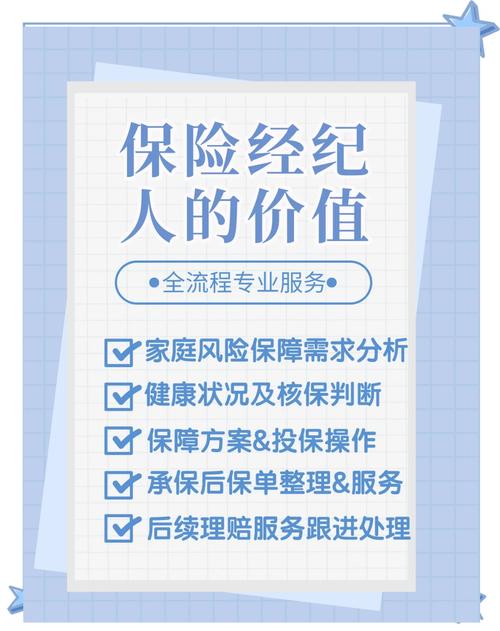
1. 需求分析:像医生一样“问诊”
经纪人首先要全面了解客户的家庭结构、收入支出、已有保障、负债情况以及风险偏好。这和医生望闻问切类似,不是上来就开药(推产品),而是先诊断风险缺口在哪里。是需要高额寿险覆盖房贷车贷?还是需要高端医疗解决就医资源?抑或通过年金险规划养老现金流?每个家庭的“药方”都不同。
2. 方案设计:精算与条款的博弈
打开经纪人的电脑,往往是密密麻麻的对比表。同样的保额,不同公司的定价策略、核保宽松度、免责条款、增值服务都有差异。他们要花大量时间研究条款细节,甚至为了一个非标体客户(有既往病史)同时向多家保险公司申请预核保,争取最优承保结果。这一过程,考验的是耐心、专业和经验,而不是简单的推销。
3. 长期服务:理赔才是真正的开始
很多客户在投保后觉得万事大吉,但经纪人明白,保单生效只是服务的起点。当风险发生,客户最无助的时候,经纪人的价值才凸显。协助报案、整理理赔资料、与保险公司理赔部沟通协调,甚至在出现理赔纠纷时,帮客户争取合法权益。一份保单可能伴随客户几十年,经纪人的角色更像是家庭长期的风险管理顾问。
三、理想与现实:行业的机遇与挑战
剧集为了好看,会强调逆袭和暴富神话。现实中,保险经纪行业确实处于上升期,随着中产崛起和风险意识增强,客观中立的咨询服务需求旺盛。尤其是高净值人群对资产隔离、财富传承的需求,为经纪人提供了广阔空间。
但挑战同样严峻:首先是收入的不稳定性。 没有底薪或底薪很低,收入完全依靠佣金和咨询费,前期可能面临数月入不敷出的生存压力。其次是专业门槛极高。 要懂金融、法律、医学,还要有强大的沟通能力和共情能力。社会偏见仍在消化中。 “卖保险的”标签没有完全褪去,需要每一位从业者用长期专业的服务去一点点改变认知。
新剧的热播,让更多人看到了保险经纪人这个职业的冰山一角。真实的保险经纪生活,没有那么多戏剧化的峰回路转,更多的是在条款与数据中钻研,在客户的悲欢离合中奔走。他们是风险方案的设计师,也是家庭保障的守门人。如果你正考虑配置保险,一个专业、客观的经纪人,确实能让你的规划事半功倍。如果你正考虑加入这个行业,不妨先问问自己:是否做好了终身学习与长期服务的准备?
保险经纪业务,卖的不仅是保单,更是托付与安心。
如若转载,请注明出处:http://www.happytrip365.com/product/27.html
更新时间:2026-11-01 17:29:09