为什么买保险选择保险经纪人?深度解析保险经纪业务的独特价值
在保险市场日益成熟的今天,消费者面对琳琅满目的保险产品和复杂的条款,常常感到无所适从。传统的保险代理人模式----即代表某一家保险公司销售产品----已不再是唯一的选择。一种更中立、更专业的服务模式正在兴起:保险经纪人。为什么买保险要选择保险经纪人?保险经纪业务究竟能带来哪些不一样的价值?本文将为您深入解析。
一、什么是保险经纪人?与代理人有何不同?
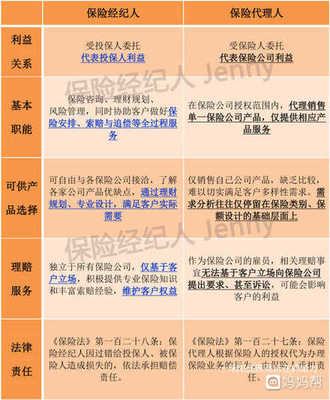
根据《保险法》规定,保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的机构。这与保险代理人有着本质区别:保险代理人代表的是保险公司的利益,负责销售自家公司的产品;而保险经纪人代表的是客户的利益,可以站在更客观的立场上,从市场上众多保险公司的产品中挑选最适合客户的方案。
简单说,代理人像是某品牌的专卖店,只卖一家的货;经纪人则像是保险超市的导购,货比三家,帮你选对不选贵。
二、选择保险经纪人的五大核心优势
- 产品选择更丰富,打破信息壁垒
单一保险公司的产品线再全,也不可能覆盖所有需求。比如,A公司的重疾险性价比高,但医疗险可能不如B公司;C公司的寿险免责条款宽松,但意外险可能不如D公司。保险经纪人可以同时合作数十家甚至上百家保险公司,能够根据客户的具体情况,在海量产品中筛选出保障更全、价格更优的组合方案,而不是“王婆卖瓜,自卖自夸”。
- 立场更中立,真正以客户需求为导向
经纪人的收入虽然也来源于保险公司的佣金,但其法律定位是投保人的受托人。这意味着,当客户利益与保险公司利益冲突时,经纪人应当优先维护客户利益。例如,在理赔发生纠纷时,经纪人可以凭借专业能力协助客户与保险公司据理力争,甚至提供法律援助。而代理人则很难做到这一点,因为其所属公司就是被申诉的对象。
- 专业能力更强,提供顾问式服务
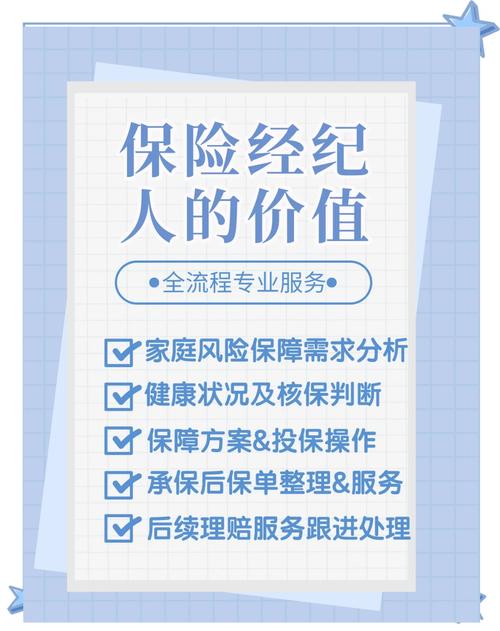
保险经纪业务对从业者的专业要求更高。优秀的经纪人不仅要精通各类保险知识,还要懂医学、法律、税务、财务规划等。他们不是简单地推销产品,而是像家庭医生一样,先对客户进行“风险诊断”,分析家庭结构、收入负债、已有保障、未来规划,然后出具定制化的“处方”。这种顾问式服务,能帮助客户避开“买了不赔”“保额不够”“重复投保”等常见坑。
- 协助理赔,省心省力
理赔是保险服务的最后一公里,也是最容易出现问题的一环。保险经纪人通常会在理赔时提供全程协助:帮助客户整理病历、发票、诊断证明等材料,指导客户正确填写申请单,甚至利用机构力量与保险公司沟通,争取更快、更合理的赔付。据统计,通过经纪人购买的保单,理赔纠纷率往往更低,因为前期核保和条款解释更到位,减少了后续争议。
- 长期服务,不因离职而中断
代理人离职后,客户保单往往变成“孤儿单”,无人服务。而保险经纪公司通常以团队形式服务客户,即使某个经纪人离职,公司也会安排其他专业人员接手,确保服务的连续性。经纪公司还会定期为客户做保单年检,根据家庭变化(如生子、买房、换工作)调整保障方案,让保险始终跟得上需求。
三、保险经纪业务的发展现状与趋势
在国际成熟市场,如英国、美国、澳大利亚,保险经纪已占据主导地位,超过50%的保单通过经纪渠道成交。在中国,保险经纪虽起步较晚,但增长迅速。随着消费者保险意识的提升和市场的不断规范,越来越多的中产家庭和高净值人群开始主动寻求经纪人的帮助。尤其是2020年以来,互联网保险的兴起让产品信息更透明,比价更容易,经纪人的专业价值反而更加凸显----因为客户需要的不再是“卖给他”,而是“帮他选”。
目前,国内保险经纪业务主要涵盖:人身险(重疾、医疗、寿险、年金)、财产险(车险、家财险、责任险)、团险(雇主责任险、团体医疗)等领域。部分领先的经纪公司还布局了健康管理、养老规划、保险金信托等增值服务,打造一站式风险解决方案。
四、让专业的人做专业的事
买保险,本质上是购买一份长期契约,关系到未来几十年的风险保障。选择保险经纪人,不是为了多花一笔中介费(事实上经纪人服务通常不向客户额外收费),而是为了获得更全面的产品视角、更中立的利益立场、更专业的方案设计以及更省心的理赔协助。正如你不会自己看医书做手术,也不该仅凭广告或人情买保险。让保险经纪人成为你的专属风险管理顾问,才能真正做到“买对赔好”,让保险回归保障本源。
如果您正在考虑配置保险,不妨找一位值得信赖的保险经纪人聊一聊----或许,这会成为您家庭财务规划中最明智的一步。
如若转载,请注明出处:http://www.happytrip365.com/product/28.html
更新时间:2026-11-01 01:53:44