互联网保险经纪 数字化驱动下的防灾减损新路径
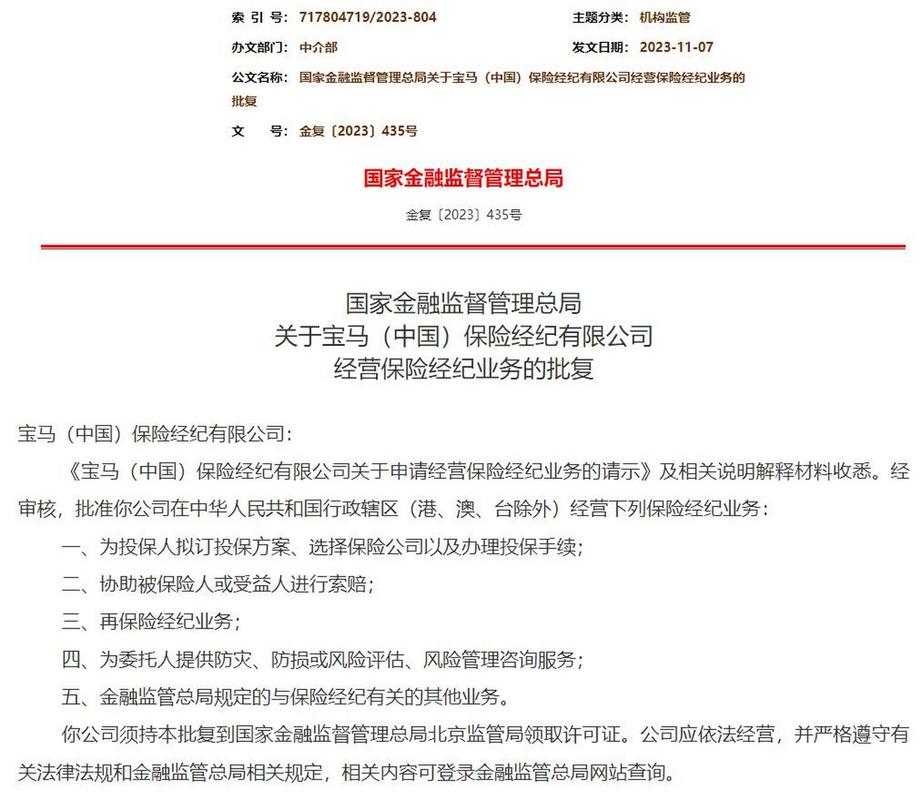
在数字经济与保险行业深度融合的背景下,公司定位于互联网和相关服务领域,以保险经纪业务为核心,并为委托人提供专业的防灾服务,正逐步形成“科技+保险+服务”的差异化竞争力。这一业务组合不仅顺应了保险中介市场专业化、细分化的趋势,也切中了企业风险管理从“事后理赔”向“事前预防”转变的深层需求。
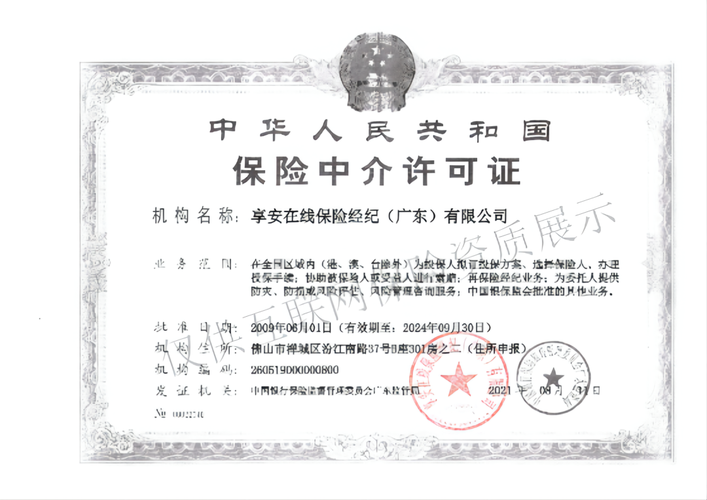
互联网和相关服务构成了公司运营的底层支撑。通过线上平台,公司能够高效触达客户、集成保险产品、优化投保与理赔流程,从而降低交易成本、提升服务半径。相比传统保险经纪,互联网化的运营模式使产品对比、在线咨询、保单管理等环节更加透明便捷,尤其适合中小微企业和分散性个人客户。保险经纪业务作为持牌经营的“正统车道”,则确保了公司在合规框架内,代表委托人利益,与多家保险公司合作,筛选匹配的保险方案。这种立场独立、产品多元的特点,是经纪人区别于代理人、赢得客户信任的关键。
值得注意的是,公司还明确为委托人提供防灾服务。这不仅是保险经纪服务链的延伸,也是其互联网服务能力的自然落地。借助大数据、物联网等手段,公司可以对客户风险进行识别与预警,协助制定应急预案,甚至参与风险查勘与减损建议。例如,针对财产险客户,可结合历史出险数据和气象信息,提前提示火灾、水浸、台风等风险点;针对责任险客户,可协助开展安全培训与隐患排查。防灾服务做得好,既能降低保险公司赔付率,也有助于客户减少损失,从而形成经纪、保险人与委托人三方共赢的格局。
从行业发展看,纯粹的线上比价与销售容易陷入同质化竞争,而“保险经纪+防灾服务”则构建了更深层次的价值壁垒。防灾能力提升了客户黏性,也让经纪人从“渠道”升级为“风险管理顾问”。随着监管对保险中介提出更高质量的导向,以及企业对防灾减损日益重视,这一模式有望在安全生产、物流仓储、工程项目等领域获得更大空间。挑战同样存在:防灾服务需要专业技术人才与数据积累,前期投入较大;线上展业也须严守数据安全与消费者权益保护红线。只有把合规红线守牢、把专业能力做实,互联网保险经纪与防灾服务的结合才能行稳致远。
公司以互联网服务为载体、以保险经纪为支点、以免灾防损为增值方向,走的是一条符合数字经济和风险管理趋势的专精路线。其前景,取决于技术深度、服务颗粒度与生态协同能力的持续打磨。
如若转载,请注明出处:http://www.happytrip365.com/product/47.html
更新时间:2026-11-01 04:04:26