保险经纪机构监管与保险经纪业务要点讲稿
各位同仁:
大家好。今天,我们围绕《保险经纪机构监管规定》与保险经纪业务这一主题展开交流。保险经纪机构作为保险市场的重要中介主体,其规范运作直接关系到投保人利益保护和市场秩序稳定。本次讲稿将从监管框架、业务范围、经营规则、法律责任及合规要点五个方面进行梳理。
一、监管框架与法律依据
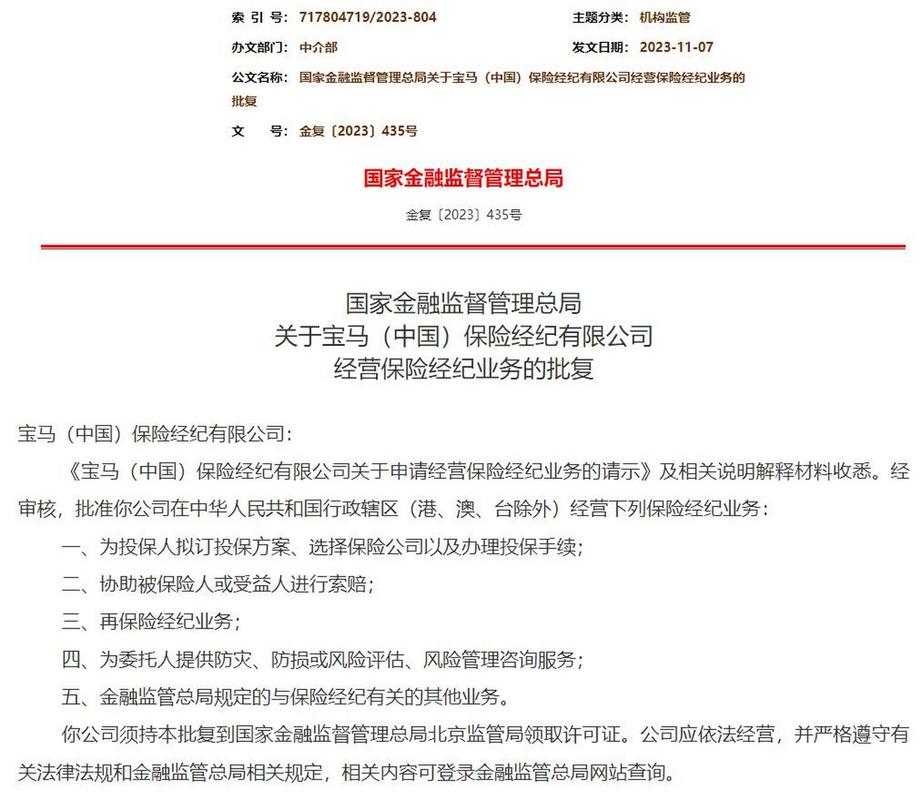
保险经纪机构监管的主要依据是《中华人民共和国保险法》以及原中国银保监会颁布的《保险经纪人监管规定》。该规定自2018年施行,历经修订,核心目标是加强对保险经纪机构的监督管理,规范保险经纪业务,保护保险活动当事人的合法权益。
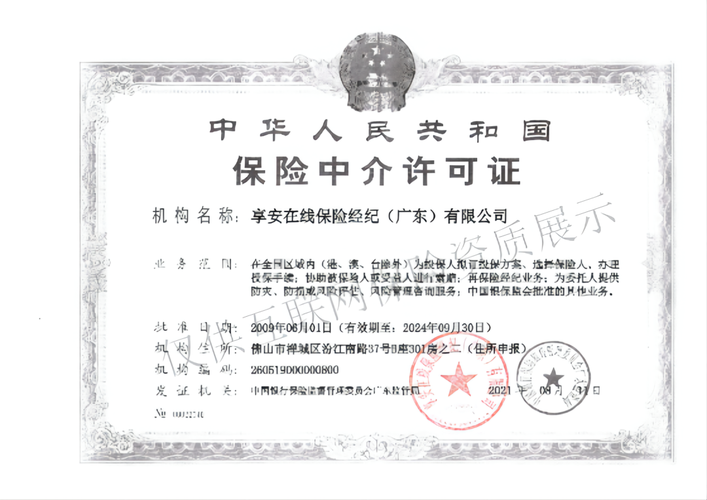
保险经纪机构,是指基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的机构。其组织形式包括有限责任公司和股份有限公司,需经监管部门批准并取得经营保险经纪业务许可证。
二、保险经纪业务的定位与主要环节
保险经纪业务的核心定位是站在投保人一方,提供风险咨询、方案设计、投保安排及后续服务。不同于保险代理人代表保险公司,保险经纪人代表的是客户利益。
主要业务环节包括:
- 风险勘查与评估。协助客户识别可保风险,评估风险等级与损失可能。
- 保险方案设计。根据客户需求组合险种、确定保额、免赔额与特别约定。
- 市场询价与保险公司选择。对比多家保险公司条款与费率,提交投保建议。
- 投保手续办理。协助填写投保单、健康及财产告知,监督保险合同订立。
- 保单维护与续保管理。定期检视保障充分性,提示续保与批改。
- 协助理赔与争议处理。代表客户向保险人报案、递交单证、参与定损与谈判。
经纪机构还可以提供风险管理咨询、防灾防损建议、员工福利计划等增值服务。
三、经营规则要点
根据监管规定,保险经纪机构应当遵守以下主要经营规则:
- 持证经营。未取得许可证不得从事保险经纪业务,不得 exceed 许可业务范围。
- 专业胜任。从业人员需通过保险经纪人资格考试或备案,持续接受培训。
- 独立与忠实义务。不得同时代表保险人和投保人进行利益冲突业务;不得隐瞒与合同有关的重要情况。
- 佣金明示。应在营业场所或线上平台公示佣金收取标准,不得账外收取利益。
- 客户资金隔离。代收保费应设立专用账户,不得挪用、占用。
- 信息保密。妥善保存客户资料与交易记录,非依法定程序不得对外提供或使用客户信息从事其他活动。
- 投保告知确认。应协助客户如实告知,不得诱导客户不如实告知或篡改理赔资料。
- 竞争规范。不得虚构中介业务、虛开保费或参与保险欺诈。
- 记录保存。业务档案和财务凭证保存期限不少于监管规定年限(通常不少于5年,乃至10年,视规定而定)。
四、法律责任与监管措施
违反监管规定的,监管部门可以采取监管谈话、责令改正、出具警示函、责令停业整顿、吊销许可证等行政措施。对直接负责的主管人员和其他责任人员,可给予警告、罚款,情节严重者禁止进入保险业。涉及犯罪的,依法移送司法机关。
特别值得关注的是:瞒报漏报、恶意挖角、商业诋毁、私改条款拼费率、协助投保人骗赔等行为,都会受到从重处理。经纪机构需要建立内部合规与责任追究机制。
五、合规建设与业务实践建议
结合实操,向在座同事提几点建议:
第一,把客户利益放在第一位。经纪业务的根本是帮助客户以获得更优保障、更合理价格与理赔体验,不是 simple 佣金导向。
第二,勤勉尽责。从风险现查到理赔结束,工作人员必须留下工作记录或及时入档,书了经纪服务全程实质。
第三,坚持明折亮佣。哪怕客户也许未来索要特殊的利益回措返在实讨方式以及方向;而当我们更应突出条款对比与服务责任。
第四,IT与知讯/了解培训无熟手就不如不离。公客方安排技能不到位就有可能踩“红线”被指代保险涉嫌欺诈.
监管制度越来越趋严格要求本身并不是单一违规.只要坚决打好专业性、不做违规之举方可走持久与真作为广大“风险管理者和安稳桥标“业进程放从未来.祝每位每一单位,从我们工作找取得进步.
谢谢大家!
如若转载,请注明出处:http://www.happytrip365.com/product/50.html
更新时间:2026-11-01 19:44:44