保险代理与经纪业务范围解析
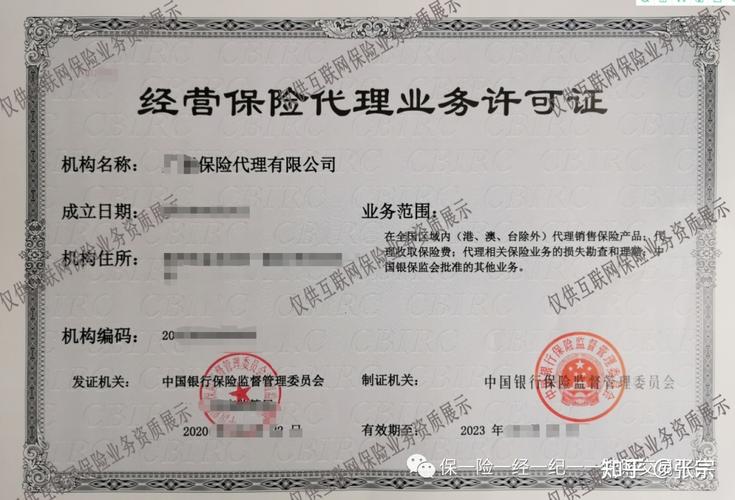
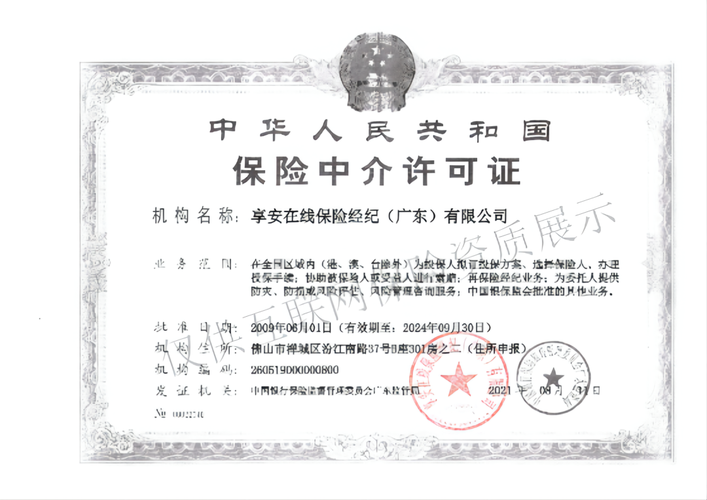
在保险市场体系中,保险代理与保险经纪是连接保险公司与投保人的重要中介渠道。根据相关业务规范,除澳门、台湾地区外,代理销售保险产品、代理收取保险费以及代理相关保险业务的损失,均属于保险代理业务的常见范畴。
代理销售保险产品是指保险代理人受保险公司委托,在授权范围内向客户推介并促成保险合同订立的行为。代理人需充分了解产品条款,如实说明保险责任、免责事项及如实告知义务,不得夸大保障或隐瞒重要信息。
代理收取保险费是保险代理人依照代理协议,代保险公司向投保人收取首期或续期保费的业务环节。代理人收取保费后,应及时、足额解付至保险公司账户,不得挪用、截留或侵占。该环节直接关系到保险合同效力与客户权益,因此受到严格监管。
再次,代理相关保险业务的损失,通常指保险代理人在授权范围内协助处理理赔查勘、损失评估或代位追偿等事务。例如,在财产保险中,代理人可协助收集出险资料、初步核定损失,但最终赔付决定仍由保险公司作出。此类代理行为有助于提升理赔效率,但也要求代理人具备相应专业能力。
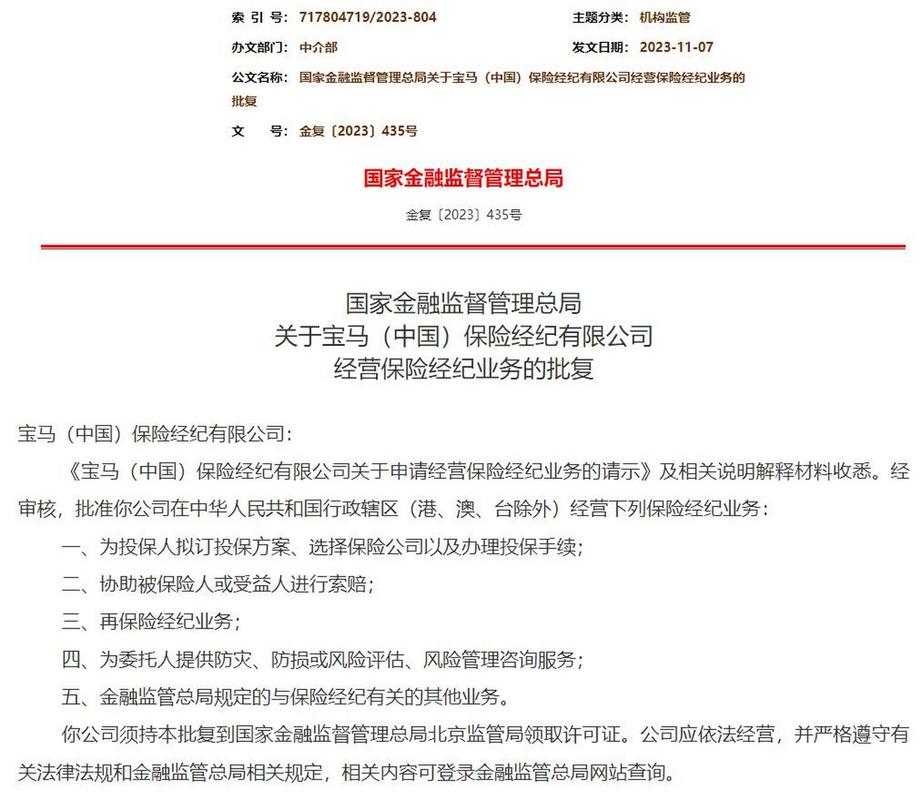
与保险代理并列的是保险经纪业务。保险经纪人基于投保人利益,为投保人与保险公司订立合同提供中间服务,并可代办投保手续、协助索赔等。经纪业务更强调独立性与专业性,尤其在大额或复杂风险安排中,经纪人可代表客户与多家保险公司洽谈。
需要明确的是,无论是代理还是经纪,均须依法取得相应许可,并在核准区域内开展业务。文中提及的“澳、台除外”,通常指相关业务规定暂不适用于澳门和台湾地区,具体展业仍需遵守当地法律法规。
综上,代理销售、代收保费、代理损失处理以及保险经纪,共同构成了保险中介服务的主要形态。对消费者而言,选择持有合法资质的中介机构,仔细阅读合同条款,是保障自身权益的关键。对从业者而言,恪守诚信原则、遵守业务边界,方能实现可持续发展。
如若转载,请注明出处:http://www.happytrip365.com/product/43.html
更新时间:2026-11-01 18:42:37